

Dövlət büdcəsinin təsnifatı dəyişir...
25.09.2026 [11:16]
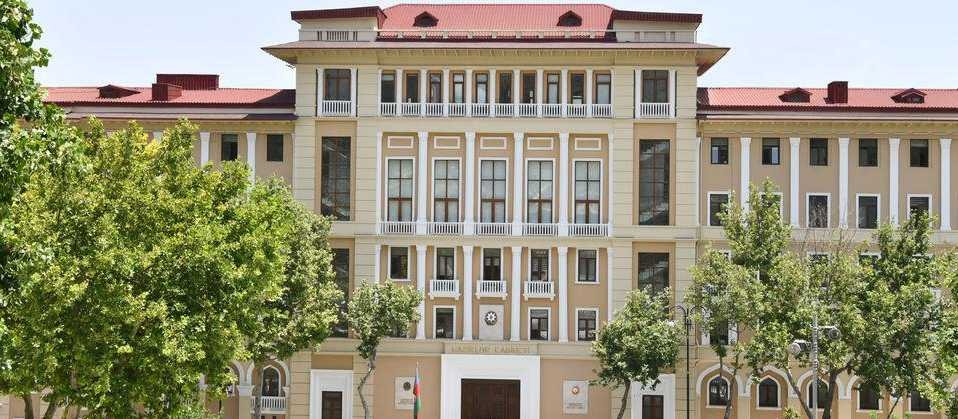
2028-ci ildən yeni qaydalar tətbiq olunacaq
Baş nazir Əli Əsədov “Azərbaycan Respublikasının vahid büdcə təsnifatının təsdiq edilməsi barədə” Nazirlər Kabinetinin 2018-ci il 11 oktyabr tarixli 440 nömrəli qərarında dəyişiklik edilməsi haqqında qərar imzalayıb. Qərara əsasən, “Azərbaycan Respublikasının büdcə xərclərinin funksional təsnifatı” və “Azərbaycan Respublikasının büdcə xərclərinin inzibati təsnifatı” yeni redaksiyada təsdiqlənib. Dəyişiklik dövlət maliyyə inzibatçılığının və hesabatlılığın gücləndirilməsi, şəffaflığın artırılması, həmçinin büdcə vəsaitlərindən təyinatı üzrə istifadənin təmin edilməsi məqsədi daşıyır.
Hökumətin yeni qərarına əsasən, dövlət büdcəsindən maliyyələşən və maliyyə yardımı alan təşkilatlar, eləcə də icmal büdcə ilə əhatə olunan qurumlar 2028-ci ilin icmal və dövlət büdcəsi layihələri üzrə sifarişlərini yeni funksional və inzibati təsnifata uyğun hazırlayaraq Maliyyə Nazirliyinə təqdim etməlidirlər. Bununla yanaşı, Maliyyə Nazirliyi yeni təsnifatın 2027-ci ilin icmal və dövlət büdcəsi layihələri ilə bağlı sifarişlər əsasında test rejimində tətbiqi üçün aidiyyəti dövlət qurumları ilə birlikdə zəruri tədbirlər görəcək.
Gəlir və xərclərin, kredit, həmçinin borc əməliyyatlarının vahid şəkildə qruplaşdırılması
İqtisadi inkişafın və maliyyə siyasətinin uğurla həyata keçirilməsi üçün dövlətin maliyyə resurslarının düzgün idarə olunması xüsusi əhəmiyyət daşıyır. Dövlətin və bələdiyyələrin gəlirləri, xərcləri və borc öhdəlikləri dəqiq və sistemli şəkildə qeydə alınmalıdır ki, şəffaflıq təmin olunsun və büdcə prosesləri izlənilə bilsin. Məhz buna görə də büdcə təsnifatı müasir maliyyə sistemlərinin ən vacib elementlərindən biri hesab olunur. Büdcə təsnifatı maliyyə resurslarının məqsədli, səmərəli və effektiv idarə olunmasına imkan verir, dövlət büdcəsi üzərində tam nəzarət və analitik təhlil üçün əsas yaradır.
Büdcə təsnifatı dövlət büdcəsində gəlir və xərclərin, habelə kredit və borc əməliyyatlarının vahid və sistemli şəkildə qruplaşdırılması, kodlaşdırılması və qeydiyyat sistemidir. Onun köməyi ilə dövlətin bütün maliyyə axınları şəffaf, izlənilə bilən və idarəolunan olur. Hər bir gəlir, xərc və öhdəlik təsnifat kodları ilə ayrılır, onların təyinatı, mənbəyi və funksiyası aydın şəkildə müəyyənləşdirilir. Bu, dövlət orqanlarının, maliyyə institutlarının və ictimaiyyətin büdcə axınlarını düzgün analiz etməsinə imkan verir.
Büdcə təsnifatı bütün dövlət və bələdiyyə qurumlarının büdcə planlaşdırması, icrası və hesabatlığında istifadə olunur. Dövlət investisiyalarının istiqamətlənməsi, sosial proqramların maliyyələşdirilməsi, infrastruktur layihələrinin idarə olunması və ümumiyyətlə, büdcənin səmərəli idarə olunması təsnifat sistemindən asılıdır. Beynəlxalq maliyyə təşkilatları və donorlar üçün də təsnifat vacibdir, çünki bu, ölkədə şəffaflıq və hesabatlılığın əsas təminatıdır.
Büdcə təsnifatının məqsədi bütün maliyyə proseslərinin şəffaflığını və səmərəliliyini artırmaq, hesabatlılığı təmin etmək, büdcə icrasını və planlaşdırmanı asanlaşdırmaqdır. Hər bir kodun öz mənası və funksional rolu var.
Məqsəd şəffaflığın və hesabatlılığın təmin edilməsidir
Vahid büdcə təsnifatı dövlət maliyyə sisteminin qanunvericilik aktları, o cümlədən, “Büdcə sistemi haqqında” qanun və Nazirlər Kabinetinin təsdiq etdiyi müvafiq normativ sənədlərlə tənzimlənir. Dövlət büdcəsinin təsnifatı gəlir, xərc, funksional, iqtisadi, inzibati və mənbə təsnifatı olmaqla bir neçə növə bölünür. Hər bir təsnifat növü maliyyə vəsaitlərinin idarə olunması, məqsədli xərclər və gəlirlər üzrə qruplaşdırılmasını təmin edir.
Gəlir təsnifatı dövlət büdcəsinə daxil olan bütün vəsaitlərin mənbəyi və təyinatı üzrə qruplaşdırılmasıdır. Xərc təsnifatı isə büdcə xərclərinin sahələr, funksiyalar və proqramlar üzrə bölünməsini müəyyənləşdirir.
Funksional təsnifat dövlət büdcəsinin xərclərinin məqsəd və fəaliyyət istiqamətləri üzrə kodlaşdırılmasıdır. Məsələn, təhsil, səhiyyə, müdafiə, sosial təminat və s. üzrə xərclər ayrıca kod və bölmə ilə qeyd olunur.
İqtisadi təsnifat xərclərin və gəlirlərin iqtisadi məzmunu üzrə - əməkhaqqı, transferlər, investisiyalar, maddi-texniki təminat, subsidiya və s. üzrə qruplaşdırılmasıdır. Bu təsnifat maliyyə axınlarının iqtisadi mahiyyətinin aydınlaşdırılmasına kömək edir.
Gəlir təsnifatı dövlət büdcəsinə daxil olan vergi, rüsum, dövlət rüsumları, cərimələr, xüsusi ödənişlər və digər vəsaitlərin mənbəyinə görə kodlaşdırılır. Hər bir mənbənin öz kodu və təsnifat dərəcəsi var.
Xərc təsnifatı isə dövlət və bələdiyyə büdcələrindən çıxarılan vəsaitlərin istiqamətini, sahəsini və məqsədini aydın göstərir. Bütün xərclər rəsmi təsnifat kodu ilə müşayiət olunur.
İnzibati təsnifat dövlət orqanlarının və büdcə təşkilatlarının, yəni idarəedicilərin büdcədə ayrı-ayrı kodlar üzrə qeydiyyata alınmasını təmin edir. Hər dövlət orqanı, nazirlik, komitə və qurumun öz inzibati kodu mövcuddur.
Mənbə təsnifatı isə büdcənin hansı mənbədən formalaşdığını, yəni dövlət, yerli və xüsusi fondlar üzrə ayrılmasını göstərir. Bu təsnifat büdcə planlaşdırmasında və maliyyələşdirmədə xüsusi rol oynayır. Ümumilikdə, vahid büdcə təsnifatının başlıca məqsədi şəffaflığın və dövlət maliyyəsinin idarə olunmasında hesabatlılığın təmin edilməsidir.
Rəqəmsallaşma yeni təsnifat qaydalarını tələb edir
Müasir dövrdə dövlət büdcəsinin idarə olunmasında və hesabatlığında təsnifat sisteminin avtomatlaşdırılması və rəqəmsallaşması böyük əhəmiyyət kəsb edir. Elektron hökumət sistemləri büdcə əməliyyatlarının daha dəqiq, şəffaf və səmərəli şəkildə idarə olunmasına imkan yaradır.
İqtisadi və sosial proseslərdə baş verən dəyişikliklər, yeni proqram və layihələrin maliyyələşməsi təsnifat kodlarının yenilənməsini tələb edir. Beynəlxalq standartlara uyğunlaşma və rəqəmsallaşma da yenilənməni şərtləndirir. Bu baxımdan Nazirlər Kabinetinin büdcə təsnifatı ilə bağlı yeni qaydalar tətbiq etməsi maliyyə vəsaitlərinin idarə olunmasında şəffaf, səmərəli və tam düzgün uçotunun təmin edilməsi baxımından mühüm əhəmiyyət kəsb edir.
NK-nın yeni qərarında yer alan büdcə xərclərinin funksional və inzibati təsnifatına dair müddəaları 2028-ci il yanvarın 1-dən qüvvəyə minəcək.
E.CƏFƏRLİ
Xəbər lenti
Hamısına bax
Dünya
24 Sentyabr 23:32
Dünya
24 Sentyabr 23:17
Dünya
24 Sentyabr 22:59
Dünya
24 Sentyabr 22:23
Dünya
24 Sentyabr 21:40
YAP xəbərləri
24 Sentyabr 21:28
Sosial
24 Sentyabr 21:19
Dünya
24 Sentyabr 21:19
Mədəniyyət
24 Sentyabr 21:17
İqtisadiyyat
24 Sentyabr 21:15
Dünya
24 Sentyabr 20:53
Dünya
24 Sentyabr 20:25
Dünya
24 Sentyabr 20:10
Dünya
24 Sentyabr 19:42
İdman
24 Sentyabr 19:32
Dünya
24 Sentyabr 19:17
Mədəniyyət
24 Sentyabr 18:10
Dünya
24 Sentyabr 17:24
Sosial
24 Sentyabr 16:31
Dünya
24 Sentyabr 16:30
Dünya
24 Sentyabr 15:17
Dünya
24 Sentyabr 15:16

Siyasət
24 Sentyabr 15:03
Sosial
24 Sentyabr 14:56
Formula 1
24 Sentyabr 14:55

YAP xəbərləri
24 Sentyabr 14:47
Xəbər lenti
24 Sentyabr 14:42
Elanlar
24 Sentyabr 14:29
YAP xəbərləri
24 Sentyabr 14:10
Siyasət
24 Sentyabr 14:02
YAP xəbərləri
24 Sentyabr 13:52
Dünya
24 Sentyabr 13:50
YAP xəbərləri
24 Sentyabr 13:44
Dünya
24 Sentyabr 13:39
Gündəm
24 Sentyabr 13:06
Gündəm
24 Sentyabr 12:59
Gündəm
24 Sentyabr 12:20
Siyasət
24 Sentyabr 12:07
Elm
24 Sentyabr 12:05
Dünya
24 Sentyabr 12:02
Dünya
24 Sentyabr 12:01
Dünya
24 Sentyabr 11:59
Elm
24 Sentyabr 11:57
Sosial
24 Sentyabr 11:53
Gündəm
24 Sentyabr 11:43
Sosial
24 Sentyabr 11:38
Sosial
24 Sentyabr 11:37
Formula 1
24 Sentyabr 11:35
Hadisə
24 Sentyabr 11:34
Sosial
24 Sentyabr 11:33

Sosial
24 Sentyabr 11:32
Gündəm
24 Sentyabr 11:25
İdman
24 Sentyabr 11:13
Elm
24 Sentyabr 11:11
Elm
24 Sentyabr 11:02
Elm
24 Sentyabr 10:57
Siyasət
24 Sentyabr 10:55
Dünya
24 Sentyabr 10:51
İqtisadiyyat
24 Sentyabr 10:51
YAP xəbərləri
24 Sentyabr 10:49
İdman
24 Sentyabr 10:46
İqtisadiyyat
24 Sentyabr 10:44
YAP xəbərləri
24 Sentyabr 10:28
YAP xəbərləri
24 Sentyabr 10:24
İqtisadiyyat
24 Sentyabr 10:19
Analitik
24 Sentyabr 09:43
Analitik
24 Sentyabr 09:17
Analitik
24 Sentyabr 08:52
Sosial
24 Sentyabr 08:39
Formula 1
24 Sentyabr 08:07

